Advierten riesgos en la implementación de la ley de cero efectivo
Especialistas señalan que la transición hacia pagos digitales facilitará la fiscalización de ingresos no declarados por parte del SAT.
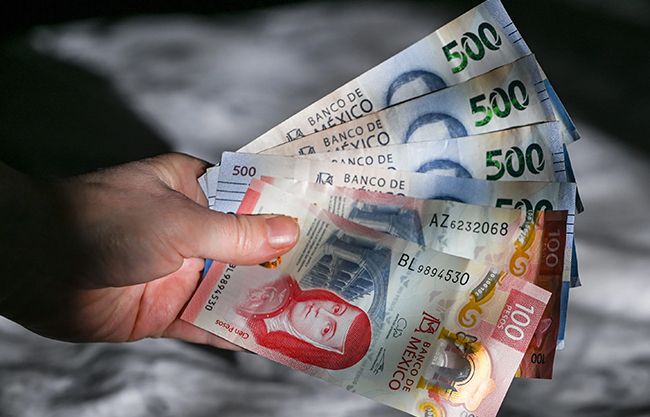
La implementación de una ley orientada a la reducción del uso de efectivo en las transacciones comerciales ha generado un intenso debate entre especialistas fiscales y representantes del sector empresarial en México. Aunque la normativa propuesta no contempla la creación de nuevos impuestos, el cambio estructural hacia métodos de pago digitales permitirá que el Servicio de Administración Tributaria (SAT) cuente con una capacidad técnica superior para rastrear y detectar depósitos bancarios que carecen de una fuente declarada en las empresas.
Analistas económicos advierten que el principal riesgo reside en la automatización de la vigilancia tributaria. Al digitalizar la totalidad de los flujos de capital, las autoridades hacendarias podrán cruzar información en tiempo real, lo que obligará a los contribuyentes a mantener una contabilidad impecable para evitar inconsistencias que, anteriormente, podían pasar inadvertidas en las operaciones efectuadas con dinero en efectivo.
Representantes de cámaras empresariales han manifestado que, si bien la digitalización es un paso necesario para la modernización económica, la transición debe ser gradual para no afectar a las pequeñas y medianas empresas. Existe la preocupación de que una fiscalización más estricta, sin mecanismos de acompañamiento adecuados, pueda derivar en una mayor carga administrativa y posibles auditorías recurrentes por discrepancias menores en los reportes financieros.
Por su parte, fuentes de la Secretaría de Hacienda y Crédito Público han sostenido que el objetivo central es la formalización de la economía y la reducción de la evasión fiscal. Según la postura oficial, la trazabilidad de los pagos no tiene una intención recaudatoria adicional per se, sino que busca garantizar que todos los actores económicos cumplan con sus obligaciones fiscales vigentes bajo las leyes tributarias actuales.
El sector académico y expertos en derecho fiscal sugieren que la implementación debe contemplar salvaguardas que protejan la privacidad de los datos financieros de los contribuyentes. La transición hacia un entorno de cero efectivo en el ámbito comercial representa un cambio cultural y operativo profundo que, de ejecutarse sin la infraestructura tecnológica necesaria, podría enfrentar resistencias operativas en sectores donde el efectivo sigue siendo la base del intercambio comercial cotidiano.